Liquidität sichern: Die unterschätzte Königsdisziplin
Unternehmen sterben selten am fehlenden Gewinn — sie sterben am fehlenden Geld. Die Insolvenzstatistik ist voll von Betrieben mit vollen Auftragsbüchern, deren Rechnungen zu spät bezahlt wurden, während die eigenen Verbindlichkeiten pünktlich fällig waren. Liquidität ist die Disziplin, über die am wenigsten geredet und an der am häufigsten gestorben wird.
Inhalt
Der Unterschied, der alles entscheidet
Gewinn ist eine Rechengröße, beeinflusst von Abschreibungen, Bewertungen und Perioden. Zahlungsfähigkeit ist ein Zustand: Reicht das Geld am Konto für die Löhne am Monatsende? Wer nur die Gewinn-und-Verlust-Rechnung liest, sieht die Gefahr nicht kommen — sie steht im Kontoauszug der nächsten dreizehn Wochen.
Die 13-Wochen-Routine
Das wirksamste Werkzeug ist unspektakulär: eine rollierende Liquiditätsvorschau über rund dreizehn Wochen — erwartete Eingänge, feste Ausgänge, Woche für Woche. Einmal aufgesetzt, kostet ihre Pflege eine halbe Stunde pro Woche und ersetzt das Bauchgefühl durch Vorlauf: Ein Engpass, den man acht Wochen vorher sieht, ist ein Gespräch mit der Bank. Einer, den man acht Tage vorher sieht, ist eine Krise.
Die stillen Hebel
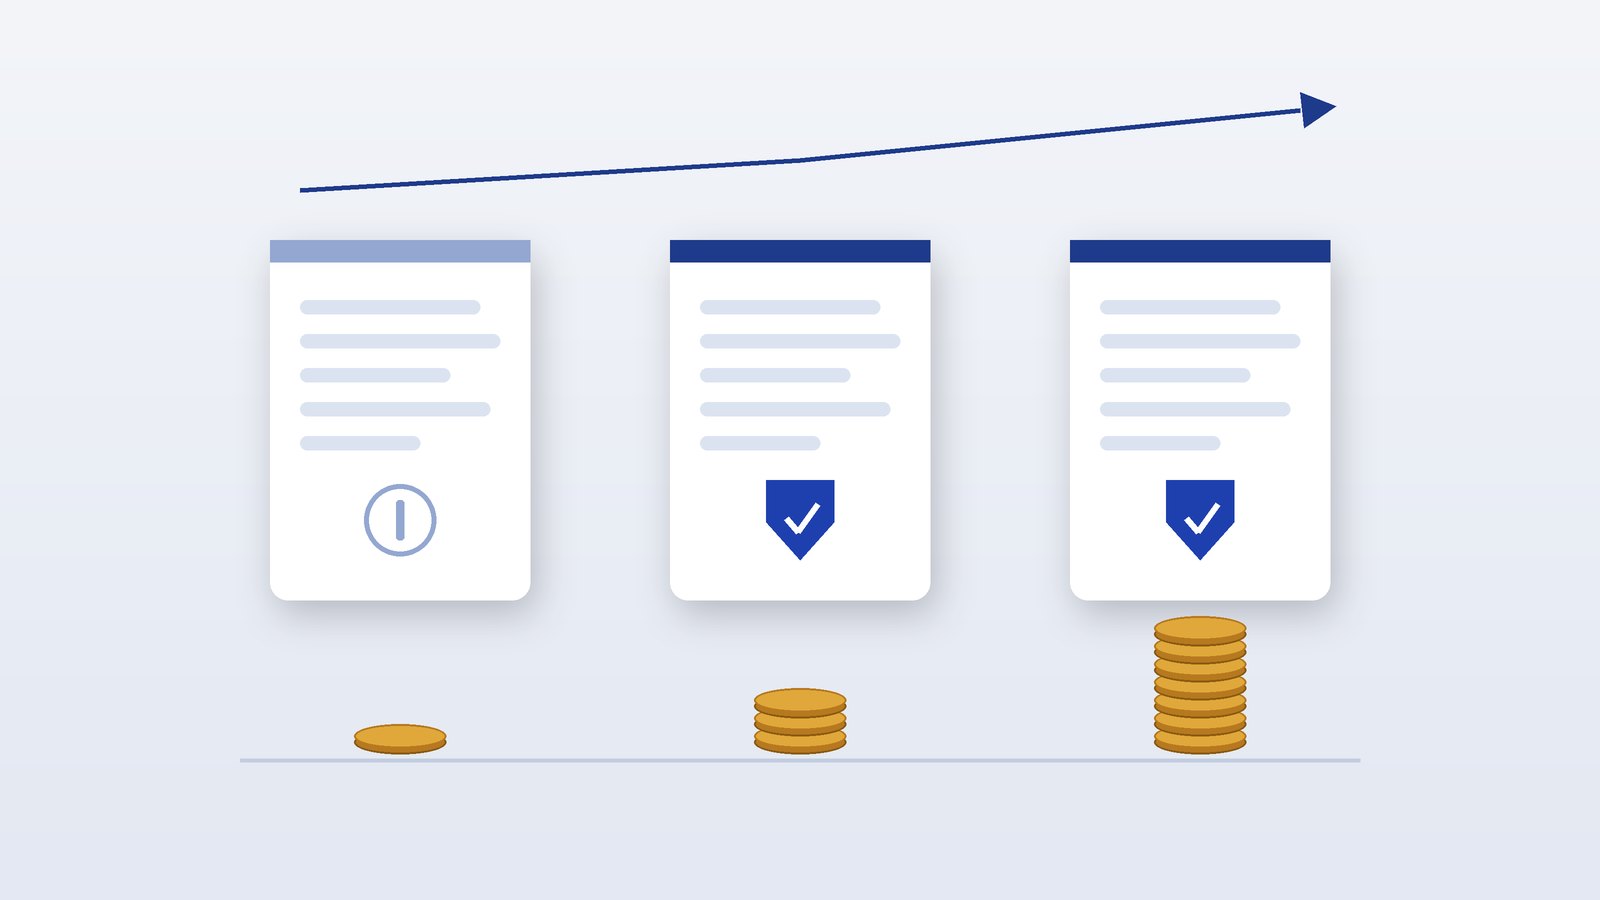
Vor jedem Kredit liegen die eigenen Hebel: Rechnungen am Tag der Leistung stellen statt am Monatsende. Zahlungsziele aktiv verhandeln — bei Kunden kürzer, bei Lieferanten länger. Anzahlungen dort, wo sie branchenüblich sind. Und ein diszipliniertes Mahnwesen, das nicht aus Höflichkeit vier Wochen wartet. Zusammengenommen finanzieren diese Routinen mehr Wachstum als mancher Kredit — verwandt mit der Logik des Wachstums aus eigener Kraft.
Reserven sind Strategie
Die letzte Lehre stammt aus jeder Krise der vergangenen Jahrzehnte: Eine Liquiditätsreserve von mehreren Monatsfixkosten ist kein totes Kapital, sondern gekaufte Handlungsfreiheit. Sie macht aus Zwangslagen Optionen — und aus einem schwachen Quartal eine Episode statt eines Endes.
Häufige Fragen
Wie viel Liquiditätsreserve sollte ein Unternehmen haben?
Als Faustwert drei bis sechs Monatsfixkosten — abhängig von Umsatzschwankung und Zahlungszielen der Branche. Wichtiger als die perfekte Zahl ist, überhaupt eine definierte Reserve zu haben.
Was ist das wirksamste Mittel gegen Liquiditätsengpässe?
Frühzeitigkeit: eine rollierende 13-Wochen-Vorschau zeigt Engpässe, solange noch Optionen bestehen — Zahlungsziele verhandeln, Forderungen eintreiben, Ausgaben schieben. Im akuten Engpass schrumpfen die Optionen auf teure.
Sollte man in der Krise Kredite aufnehmen?
Wenn, dann früh und aus Stärke: Banken finanzieren Vorsorge lieber als Not. Ein Kredit ersetzt aber kein Geschäftsmodell — er kauft Zeit für Anpassungen, die trotzdem passieren müssen.
Matthias Röder schreibt bei UNTERNEHMERECHO über die Praxis des Unternehmertums: Strategie, Wachstum, Führung. Er hat selbst zehn Jahre einen kleinen Betrieb mitgeführt, bevor er zum Schreiben wechselte — und behauptet seitdem, dass man über Liquidität erst schreiben kann, wenn man einmal nachts wegen ihr wachgelegen hat. Zum Profil →